Domain fluoreszein.de kaufen?
Wir ziehen mit dem Projekt
fluoreszein.de um.
Sind Sie am Kauf der Domain
fluoreszein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fluoreszein.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
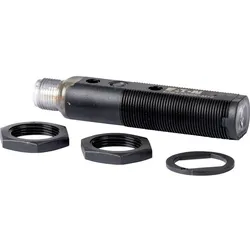
Eaton Sensor Lumineszenz M18 E76-UV020P-M12Leuchtmittel=UV-LEDAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang 4 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinAusführung des elektrischen Anschlusses=Steckverbinder M12Anzahl der Halbleiter-Ausgänge mit Meldefunktion=1Ausführung des Schaltausgangs=PNPAusführung der Schaltfunktion=programmierbar/konfigurierbarMit Austastfunktion=neinBetriebsmittel-Schutzklasse=Schutzklasse 2Breite des Sensors=0 mmHöhe des Sensors=0 mmLänge des Sensors=81,5 mmDurchmesser des Sensors=18 mmEinstellverfahren=sonstigeArt des Frequenzbandes des Empfangsspektrums=sonstigeGehäusebauform=Zylinder, GewindeLaserschutzklasse=sonstigeLeerlaufstrom=0 mALichtart=WeißlichtLichtfleck=0 mm2Mit Lichtleiter-Anschluss=neinMax. Ausgangsstrom=100 mANenntastweite=20 mmSchaltfrequenz=445 HzSchutzart (IP)=IP67Schutzart (NEMA)=4XSpannungsart=DCUmgebungstemperatur=-10..55 °CMit Wechselobjektiv...237,29 €*Versand: 29,89 €Sichere Weiterleitung zum Anbieter
-
Die Molekül-Küche, Sachbücher von Thomas Vilgis"Die Molekül-Küche" von Thomas Vilgis ist ein umfassendes Sachbuch, das die wissenschaftlichen Grundlagen der Lebensmittelzubereitung beleuchtet. Es verbindet die Disziplinen der Chemie und Physik mit der Kunst des Kochens und bietet einen tiefen Einblick in die molekulare Gastronomie. Der Autor, ein renommierter Lebensmittelchemiker, erklärt die chemischen und physikalischen Prozesse, die bei der Zubereitung von Speisen eine Rolle spielen. Das Buch richtet sich an alle, die ein besseres Verständnis für die Struktur-Wirkungs-Beziehungen von Lebensmitteln und deren funktionelle Eigenschaften entwickeln möchten. Es ist sowohl für Fachleute als auch für interessierte Laien geeignet, die ihre Kochkünste auf ein neues Niveau heben wollen. Mit 216 Seiten bietet es eine fundierte Grundlage für die Erforschung der molekularen Küche und deren Einfluss auf Geschmack und Textur von Speisen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
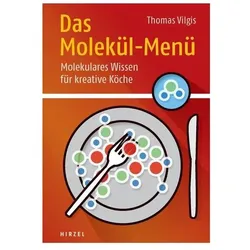
Das Molekül-Menü, Sachbücher von Thomas Vilgis"Das Molekül-Menü" von Thomas Vilgis ist ein faszinierendes Sachbuch, das die Welt der Moleküle in den Mittelpunkt stellt. Es erklärt, wie die chemischen Bestandteile unserer Lebensmittel deren Geschmack und Wirkung beeinflussen. Der Autor nimmt die Leser*innen mit auf eine spannende Reise durch die Molekülstruktur von Speisen und Getränken und bietet dabei wertvolle Tipps zur Zubereitung. Mit einem klaren Fokus auf die Verbindung zwischen Wissenschaft und Kulinarik zeigt Vilgis, dass es möglich ist, mit wenigen Zutaten und ohne grossen Aufwand köstliche Gerichte zu kreieren. Dieses Buch ist nicht nur informativ, sondern auch inspirierend für alle, die ihre Kochkünste erweitern und ein tieferes Verständnis für die Lebensmittel entwickeln möchten. Es ist eine Einladung, die eigene Kreativität in der Küche zu entfalten und die Wissenschaft des Kochens zu entdecken.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
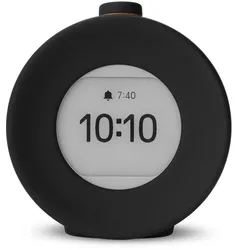
Harmony 2 Wecker Digital Alarm mit Bildschirm ohne LichtemissionInfo zu diesem Artikel Erholsamer Schlaf: Mit dem Mudita Harmony 2 tauchen Sie in eine Welt des erholsamen Schlafs ein. Natürliches Aufwachen mit 17 wunderschönen Melodien und Naturklängen. Das Display simuliert einen Sonnenaufgang, s212,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **


Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton Sensor Lumineszenz M18 E76-UV020P-M12Leuchtmittel=UV-LEDAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang 4 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinAusführung des elektrischen Anschlusses=Steckverbinder M12Anzahl der Halbleiter-Ausgänge mit Meldefunktion=1Ausführung des Schaltausgangs=PNPAusführung der Schaltfunktion=programmierbar/konfigurierbarMit Austastfunktion=neinBetriebsmittel-Schutzklasse=Schutzklasse 2Breite des Sensors=0 mmHöhe des Sensors=0 mmLänge des Sensors=81,5 mmDurchmesser des Sensors=18 mmEinstellverfahren=sonstigeArt des Frequenzbandes des Empfangsspektrums=sonstigeGehäusebauform=Zylinder, GewindeLaserschutzklasse=sonstigeLeerlaufstrom=0 mALichtart=WeißlichtLichtfleck=0 mm2Mit Lichtleiter-Anschluss=neinMax. Ausgangsstrom=100 mANenntastweite=20 mmSchaltfrequenz=445 HzSchutzart (IP)=IP67Schutzart (NEMA)=4XSpannungsart=DCUmgebungstemperatur=-10..55 °CMit Wechselobjektiv...237,29 €*Versand: 29,89 €Sichere Weiterleitung zum Anbieter
-
Die Molekül-Küche, Sachbücher von Thomas Vilgis"Die Molekül-Küche" von Thomas Vilgis ist ein umfassendes Sachbuch, das die wissenschaftlichen Grundlagen der Lebensmittelzubereitung beleuchtet. Es verbindet die Disziplinen der Chemie und Physik mit der Kunst des Kochens und bietet einen tiefen Einblick in die molekulare Gastronomie. Der Autor, ein renommierter Lebensmittelchemiker, erklärt die chemischen und physikalischen Prozesse, die bei der Zubereitung von Speisen eine Rolle spielen. Das Buch richtet sich an alle, die ein besseres Verständnis für die Struktur-Wirkungs-Beziehungen von Lebensmitteln und deren funktionelle Eigenschaften entwickeln möchten. Es ist sowohl für Fachleute als auch für interessierte Laien geeignet, die ihre Kochkünste auf ein neues Niveau heben wollen. Mit 216 Seiten bietet es eine fundierte Grundlage für die Erforschung der molekularen Küche und deren Einfluss auf Geschmack und Textur von Speisen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Das Molekül-Menü, Sachbücher von Thomas Vilgis"Das Molekül-Menü" von Thomas Vilgis ist ein faszinierendes Sachbuch, das die Welt der Moleküle in den Mittelpunkt stellt. Es erklärt, wie die chemischen Bestandteile unserer Lebensmittel deren Geschmack und Wirkung beeinflussen. Der Autor nimmt die Leser*innen mit auf eine spannende Reise durch die Molekülstruktur von Speisen und Getränken und bietet dabei wertvolle Tipps zur Zubereitung. Mit einem klaren Fokus auf die Verbindung zwischen Wissenschaft und Kulinarik zeigt Vilgis, dass es möglich ist, mit wenigen Zutaten und ohne grossen Aufwand köstliche Gerichte zu kreieren. Dieses Buch ist nicht nur informativ, sondern auch inspirierend für alle, die ihre Kochkünste erweitern und ein tieferes Verständnis für die Lebensmittel entwickeln möchten. Es ist eine Einladung, die eigene Kreativität in der Küche zu entfalten und die Wissenschaft des Kochens zu entdecken.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harmony 2 Wecker Digital Alarm mit Bildschirm ohne LichtemissionInfo zu diesem Artikel Erholsamer Schlaf: Mit dem Mudita Harmony 2 tauchen Sie in eine Welt des erholsamen Schlafs ein. Natürliches Aufwachen mit 17 wunderschönen Melodien und Naturklängen. Das Display simuliert einen Sonnenaufgang, s212,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MARKAL Fluoreszenz-Marker Quik Stik weißFestfarbenstift Quik Stik™ All Purpose Ausführung: Witterungs- und UV-beständig (Echtlackrezeptur) für dauerhafte, deutlich sichtbare Markierungen, im Drehhalter. Temperaturbeständigkeit von –18 °C bis +200 °C. Anwendung: Zum Markieren auf rauen, glatten, nassen oder heißen Oberflächen. Signalwor...7,66 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vilgis, Thomas: Die Molekül-KücheDie Molekül-Küche , Physik und Chemie des feinen Geschmacks , Stoßdämpferfedern > Radaufhängung, Federung & Lenkung , Auflage: 9., korrigierte Auflage, Erscheinungsjahr: 20130408, Produktform: Kartoniert, Autoren: Vilgis, Thomas, Auflage: 13009, Auflage/Ausgabe: 9., korrigierte Auflage, Seitenzahl/Blattzahl: 216, Abbildungen: 40 Schwarz-Weiß- Abbildungen, Keyword: Alkoholisches; Aminosäuren; Asparagin; Biologie; Biologie leicht erklärt; Brühen; Buch für Köche; Buch für Köchinnen; Chemie Erklärungen anhand von Rezepten; Chemie leicht erklärt; Eiweiß; Enzyme; Ernährung; Essen; Fett; Fettaugen; Fettsäuren; Fond; Fülle der Inhaltsstoffe; Garen; Gargerichte; Gaumenschmaus; Gehirnnahrung; Gerichte kochen; Geschmack und Genuss; Grundverständnis Kochen; Himalaya Salz; Hühnerbrühe; Inhaltsstoffe; Kartoffelpüree; Kochbuch; Kochbuch für Laien; Kochen; Kochen Experimente; Kochen als Wissenschaft; Kochen leicht erklärt; Kochen verstehen; Kochkunst; Kochschule; Kohlenhydrate; Konservieren; Küche als Labor; Küchenexperimente; Küchenphänomene, Fachschema: Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Molekularküche~Molekularküche~Nanotechnologie~Technologie / Nanotechnologie~Diät - Diätetik~Kochen / Diät~Medizin / Diät~Schonkost~Natur~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Kochen / Einmachen, Einlegen, Einkochen, Fachkategorie: Nanotechnologie~Die Natur: Sachbuch~Nanowissenschaften~Atom- und Molekularphysik~Hausmannskost und alte Gerichte~Kochen: Hauptgerichte~Kochen: Konservieren und Einfrieren~Populärwissenschaftliche Werke, Thema: Verstehen, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Diätetik und Ernährung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hirzel S. Verlag, Verlag: Hirzel S. Verlag, Verlag: S. Hirzel Verlag GmbH, Länge: 231, Breite: 154, Höhe: 20, Gewicht: 382, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A5372434 A4983321 A4211596, Vorgänger EAN: 9783777621043 9783777613703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
-
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.